Với nhiều gia đình trẻ, chuyện mua hay thuê nhà luôn là một bài toán khó. Có người cho rằng đã lập gia đình, có con thì nhất định phải có một căn nhà của riêng mình, kể cả phải vay ngân hàng trong nhiều năm cũng chấp nhận.
Ngược lại, cũng có người chọn tiếp tục thuê nhà, miễn sao cuộc sống thoải mái, không phải mang áp lực trả nợ mỗi tháng. Và vợ chồng chị A, đều ngoài 30 tuổi, lại đang đứng đúng giữa hai lựa chọn ấy.
Thu nhập 35 triệu/tháng, hai vợ chồng đứng giữa quyết định vay nợ để mua nhà hay tiếp tục thuê nhà để không áp lực nợ nần
Tổng thu nhập của hai vợ chồng khoảng 35 triệu/tháng. Sau vài năm đi làm và tiết kiệm, anh chị tích góp được gần 600 triệu. Hiện cả gia đình vẫn thuê nhà với chi phí khoảng 6 triệu/tháng.
Trước khi có con, chuyện thuê nhà gần như không khiến hai vợ chồng bận tâm quá nhiều. Thu nhập đủ trang trải, mỗi tháng vẫn để dành được một khoản, cuộc sống nhìn chung khá ổn. Nhưng từ khi có con, mong muốn sở hữu một căn nhà riêng bắt đầu rõ ràng hơn.
"Thuê mãi thì mỗi tháng cũng mất một khoản tiền. Có lúc hai vợ chồng nghĩ, thà vay ngân hàng rồi trả dần, sau này ít nhất căn nhà vẫn là của mình" - chị A chia sẻ.
Nghĩ vậy, hai vợ chồng bắt đầu đi xem nhà. Nhưng càng xem, anh chị càng thấy khoảng cách từ số tiền mình đang có đến một căn nhà phù hợp không hề nhỏ. Những căn tương đối ổn, đáp ứng được nhu cầu sinh hoạt của gia đình đều có giá hơn 2 tỷ. Nếu dùng gần hết 600 triệu đồng tiết kiệm để trả trước, vợ chồng chị vẫn phải vay ngân hàng hơn 1,5 tỷ.
"Chỉ nghĩ đến khoản nợ đó thôi là mình đã thấy rén. Hiện tại cả hai vợ chồng đều có việc làm nên tổng thu nhập 35 triệu/tháng nghe có vẻ vẫn ổn. Nhưng không ai dám chắc 10 hay 20 năm tới mọi thứ vẫn như bây giờ" - chị tâm sự.
Điều khiến vợ chồng chị A lo nhất không hẳn là khoản trả góp ở thời điểm hiện tại, mà là những biến số có thể xuất hiện trong một chặng đường vay kéo dài nhiều năm.
"Nếu một người mất việc thì sao? Con càng lớn càng tốn nhiều khoản hơn thì sao? Rồi bố mẹ hai bên có việc cần đến tiền thì sao? Nếu đã dồn gần hết tiền tiết kiệm vào căn nhà, lúc có chuyện bất ngờ mình còn bao nhiêu khoản dự phòng?".
Chị A thừa nhận, viễn cảnh có một nơi thật sự gọi là "nhà mình" rất hấp dẫn. Gia đình không còn phải lo chuyện chủ nhà tăng giá thuê, lấy lại nhà hay mỗi vài năm lại chuyển chỗ ở. Con cái cũng có một nơi ở ổn định hơn. Thế nhưng, lựa chọn đó lại kéo theo một nỗi lo khác: Nếu giá nhà tiếp tục tăng, số tiền tiết kiệm thêm được liệu có theo kịp mức tăng của bất động sản hay không?
"Bây giờ hai vợ chồng cứ giằng co mãi. Một bên là mong muốn có căn nhà của riêng mình, nhất là khi đã có con. Một bên là cảm giác an toàn khi không phải gánh một khoản nợ quá lớn. Mua thì sợ áp lực, mà chưa mua thì lại sợ càng chờ càng khó mua hơn" - chị A tâm sự.
Trước khi quyết định mua nhà, cần có kế hoạch trả nợ rõ ràng, nợ nần cũng tạo động lực để tìm cách tăng thu nhập
Ngay sau khi được chia sẻ, câu chuyện của vợ chồng chị A thu hút nhiều sự quan tâm. Không ít người cho biết họ cũng từng đứng giữa hai lựa chọn: Tiếp tục thuê nhà để tránh áp lực nợ nần, hoặc vay ngân hàng để sớm có một căn nhà của riêng mình.
Một độc giả kể, năm 34 tuổi, sau 5 năm vào TP.HCM làm việc, vợ chồng anh tích lũy được 700 triệu và quyết định vay gần một nửa để mua căn chung cư giá 1,3 tỷ.
"Lúc đó cũng đắn đo vì sợ công việc không thuận lợi, con cái thiếu thốn. Nhưng khi có nhà rồi, hai vợ chồng có thêm động lực kiếm tiền. Sau 5 năm tôi trả hết nợ, sang năm thứ 6 tiếp tục thế chấp căn nhà để mua thêm một căn khác" - anh chia sẻ.
Quả thật lúc đó cũng đắn đo lắm, vì sợ có lúc công việc không thuận lợi, rồi con cái thiếu thốn. Nhưng khả năng của con người nhiều khi rất lớn. Khi tự đặt mình vào một hoàn cảnh khó hơn, động lực kiếm tiền vì gia đình, vì con cái cũng mạnh hơn rất nhiều.
Khi có căn nhà của riêng mình rồi, cảm giác cũng khác hẳn. Hai vợ chồng lạc quan hơn, có thêm động lực làm việc. Theo đúng kế hoạch, sau 5 năm anh trả hết nợ. Sang năm thứ 6, anh lại thế chấp chính căn nhà đó để mua thêm một căn khác. Hiện căn đầu tiên đã tăng giá hơn 1 tỷ so với thời điểm mua và cũng đã có sổ.
"Mỗi người 1 suy nghĩ, có người nói tiền đó để thuê nhà sống thoải mái không có nợ cũng không sai, nên trước khi quyết định thì bạn nên suy nghĩ xem kế hoạch trả nợ của mình sẽ như nào... Vì thật sự lúc mua nhà xong phải mất cỡ nửa năm gia đình sống trong cảnh hơi thiếu thốn, mọi chi tiêu phải thắt chặt đó".
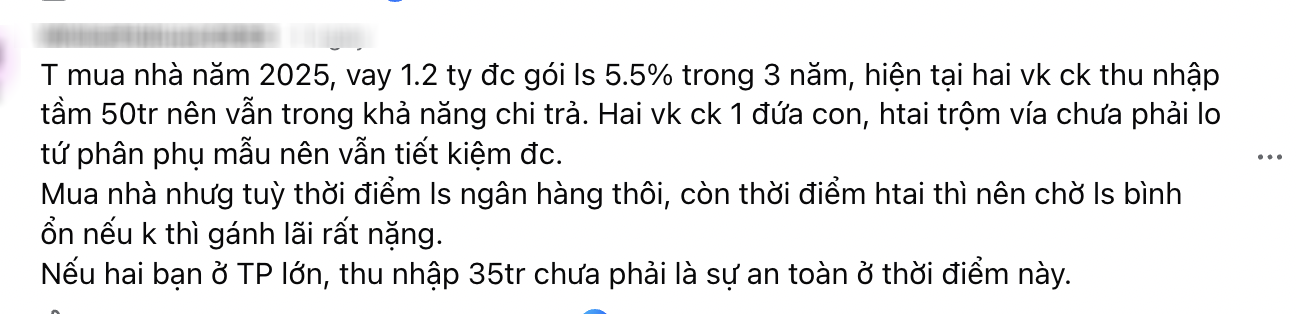
Vẫn có người khuyên không nên vay quá 30% giá trị căn nhà
Ở chiều ngược lại, một số người cho rằng vợ chồng chị A chưa nên vội vay mua nhà, bởi áp lực trả nợ sẽ khá lớn so với mức thu nhập hiện tại.
"Nếu vay khoảng 2 tỷ đồng, với lãi suất 10%/năm thì riêng tiền lãi đã khoảng 16,7 triệu đồng/tháng, chưa kể tiền gốc. Nếu trả trong 20 năm, tổng số tiền phải trả mỗi tháng có thể lên hơn 23 triệu đồng. Sau thời gian ưu đãi, lãi suất còn có thể tăng lên 12-13%. Với thu nhập 35 triệu/tháng thì mức trả nợ như vậy thực sự rất nặng" - một người bình luận.
Theo ý kiến này, trước khi quyết định, hai vợ chồng nên tính kỹ khả năng trả nợ trong kịch bản lãi suất tăng hoặc thu nhập giảm.
Cuối cùng, mua nhà hay tiếp tục thuê vẫn là lựa chọn phụ thuộc vào khả năng tài chính và mức độ chấp nhận rủi ro của mỗi gia đình. Có người xem khoản vay là động lực để cố gắng, nhưng cũng có người ưu tiên sự an toàn và một cuộc sống ít áp lực hơn.
Với vợ chồng chị A, bài toán lúc này có lẽ không chỉ là "có nên mua nhà hay không", mà là làm sao để giấc mơ có một mái ấm riêng không trở thành gánh nặng kéo dài suốt nhiều năm.
Bài cùng chuyên mục
Hebe Tien giữ gìn sức khỏe và nhan sắc tuổi 43 nhờ uống nước và sinh tố xanh
Một trong những thức uống xuất hiện gần như mỗi ngày trong thực đơn của nữ ca sĩ là sinh tố xanh, được kết hợp từ rau xanh, trái cây và các loại hạt.
Từ ngày bố mẹ ly hôn, bà nội luôn muốn con ghét và hận mẹ, nhưng con không thể làm được
Con không biết phải trả lời thế nào mỗi khi bà hỏi có còn nhớ mẹ không. Nếu nói không, con nói dối. Nếu nói có, bà lại buồn rồi giận cả con.
8 món đồ gia dụng đang bán rất chạy trên mạng nhưng mua về mới thấy phí tiền: Có món nhìn tiện đến mức ai cũng dễ xuống tiền
Không ít món đồ gia dụng trở nên nổi tiếng nhờ những video vài chục giây trên mạng: nhìn thông minh, gọn gàng, giải quyết đúng một vấn đề mà nhiều gia đình đang gặp. Nhưng đến khi mua về sử dụng, sự tiện lợi đôi khi không như kỳ vọng, thậm chí còn khiến người dùng tốn thêm tiền và công sức.
Anne Hathaway mang thai lần ba ở tuổi U50, tự tin khoe bụng bầu với trang phục xuyên thấu nhưng lại gây ra nhiều tranh luận
Cũng từ đây, một câu hỏi được đặt ra: Vì sao khi mang thai, phụ nữ lại thường được kỳ vọng phải chuyển sang những bộ đồ kín đáo, rộng rãi và giấu đi đường nét cơ thể?
Bức ảnh chiếc bụng bầu chằng chịt vết rạn: Nếu không thể đồng cảm thì cũng đừng hỏi "sao lại thế này, sao không thế kia"!
Một chiếc bụng lớn với những vết rạn hiện rõ, cùng vài câu than thở nửa đùa nửa thật của thai phụ, gợi lên điều nhiều người mẹ từng trải qua: Cơ thể đã thay đổi quá nhiều, nhưng đi đâu vẫn phải nghe những lời nhận xét.
3 thói quen chống già được giới chuyên gia hết lời khen ngợi: Nếu làm đúng, bạn chắc chắn sẽ trẻ hơn so với những người cùng tuổi
Bí quyết thực sự để chống lão hóa nằm ở những chi tiết nhỏ trong cuộc sống hàng ngày.