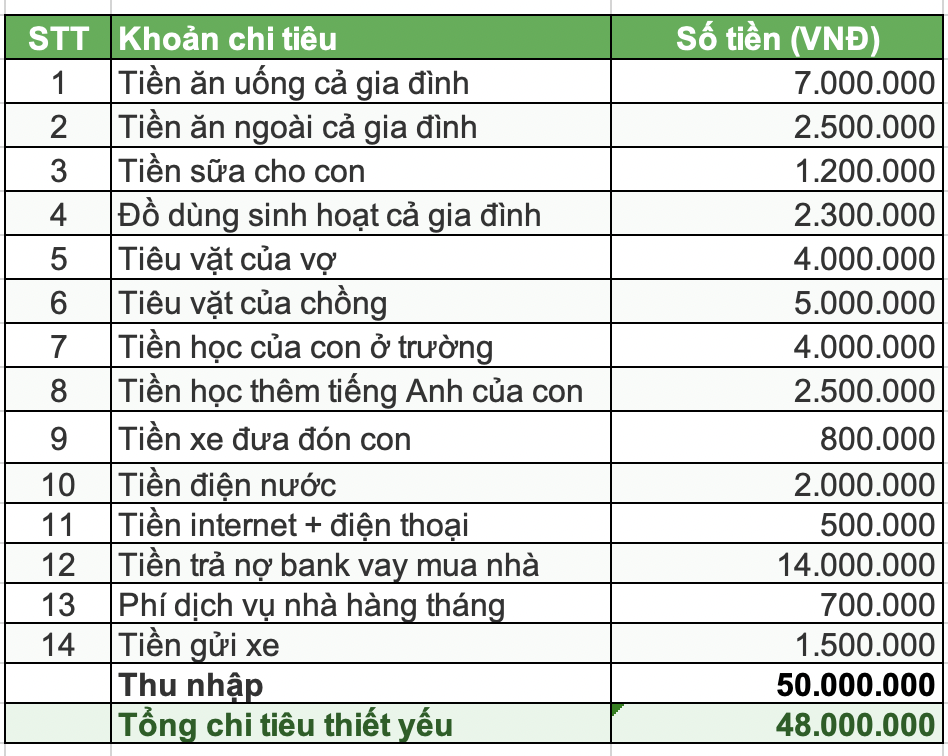
Thu nhập 50 triệu đồng mỗi tháng là mức thu nhập tương đối tốt đối với một gia đình 3 người ở Hà Nội. Tuy nhiên, nhìn vào bảng chi tiêu của gia đình này, nhiều người có thể bất ngờ khi tổng số tiền chi ra mỗi tháng lên tới 48 triệu. Điều đó đồng nghĩa với việc, dù hai vợ chồng kiếm được 50 triệu, số tiền còn lại cuối tháng chỉ vỏn vẹn 2 triệu.
Vấn đề không hẳn nằm ở việc thu nhập thấp, mà là cách phân bổ ngân sách chưa thực sự hợp lý, đặc biệt ở những khoản chi tiêu cá nhân và sinh hoạt hằng ngày.
Gia đình 3 người mà tháng nào cũng chi tiêu tới 48 triệu
Theo bảng chi tiêu, gia đình gồm hai vợ chồng và một con nhỏ đang sinh sống tại Hà Nội có tổng thu nhập 50 triệu/tháng. Trong đó, khoản chi lớn nhất là 14 triệu trả nợ ngân hàng vay mua nhà, chiếm 28% tổng thu nhập.
Tiếp đến là chi phí ăn uống của cả gia đình, gồm 7 triệu tiền ăn tại nhà và 2,5 triệu ăn ngoài. Riêng tiền học của con ở trường, học thêm tiếng Anh và xe đưa đón đã tiêu tốn 7,3 triệu mỗi tháng. Chưa kể 1,2 triệu đồng tiền sữa cho con.
Các khoản sinh hoạt khác như điện nước, internet và điện thoại, đồ dùng gia đình, phí dịch vụ chung cư và gửi xe cũng chiếm một phần đáng kể trong ngân sách.
Đáng chú ý, hai vợ chồng dành tổng cộng 9 triệu/tháng cho tiền tiêu vặt cá nhân. Đây là khoản chi lớn thứ hai, chỉ sau tiền trả nợ mua nhà.
Điều đáng lo ngại là bảng chi tiêu này chưa thể hiện rõ những khoản phát sinh như khám chữa bệnh, hiếu hỷ, về quê, du lịch, sửa chữa đồ đạc hay các tình huống khẩn cấp. Chỉ cần một khoản chi ngoài dự kiến vài triệu đồng, ngân sách gia đình rất dễ rơi vào tình trạng thâm hụt.
Tiền tiêu vặt 9 triệu, đồ dùng sinh hoạt 2,3 triệu: Những khoản chi đang âm thầm "bào mòn" thu nhập
Nhìn kỹ vào bảng chi tiêu có thể thấy, không phải khoản nào cũng dễ cắt giảm. Tiền trả nợ mua nhà 14 triệu là khoản cố định mỗi tháng. Các khoản học tập, chăm sóc con cái cũng cần được ưu tiên.
Tuy nhiên, vẫn có những khoản chi khá thoải mái, thậm chí có phần thiếu kiểm soát.
Đầu tiên là 9 triệu tiền tiêu vặt của hai vợ chồng
Người vợ chi 4 triệu, người chồng 5 triệu/tháng. Nếu khoản tiền này dùng cho ăn sáng, cà phê, mua sắm quần áo, mỹ phẩm, gặp gỡ bạn bè hay các nhu cầu cá nhân khác thì hai vợ chồng nên xem xét lại mức độ cần thiết của từng khoản.
Đặc biệt, trong bối cảnh gia đình đang phải trả nợ mua nhà 14 triệu/tháng, việc dành tới 9 triệu đồng cho tiêu vặt là khá cao nếu phần lớn chỉ phục vụ nhu cầu cá nhân như tiêu vặt, cà phê, trà sữa... hay mua sắm linh tinh.
Thứ hai là 2,3 triệu tiền sắm đồ dùng sinh hoạt gia đình
Đây cũng là khoản cần được rà soát. Những thứ như nước giặt, dầu gội, giấy vệ sinh, chất tẩy rửa hay các vật dụng thiết yếu thường không nhất thiết phải tiêu tốn đều đặn 2,3 triệu đồng mỗi tháng đối với gia đình 3 người.
Nếu trong khoản này có cả việc mua sắm đồ gia dụng mới thì cần tách riêng chi phí phát sinh và chi phí thường xuyên. Việc mua hàng theo khuyến mãi, mua dự trữ quá nhiều hoặc liên tục thay mới đồ đạc có thể khiến ngân sách bị đội lên mà gia đình không nhận ra.
Thứ ba là chi phí ăn uống 9,5 triệu đồng/tháng (gồm ăn ở nhà và ăn ngoài cho 3 người)
Nếu cộng thêm tiền sữa cho con, tổng chi phí liên quan đến ăn uống lên tới 10,7 triệu đồng. Tại Hà Nội, mức chi này không phải quá bất thường đối với một gia đình muốn đảm bảo chất lượng bữa ăn. Tuy nhiên, khoản ăn ngoài 2,5 triệu/tháng vẫn có thể tiết giảm bằng cách nấu ăn tại nhà thường xuyên hơn, lên thực đơn theo tuần và hạn chế đặt đồ ăn theo cảm hứng.
Điểm đáng nói là những khoản chi nhỏ khi đứng riêng có vẻ không quá lớn. Nhưng cộng dồn lại, chúng khiến một gia đình có thu nhập khá vẫn luôn trong tình trạng làm bao nhiêu tiêu gần hết bấy nhiêu.
Không cần cắt giảm quá nhiều, nếu biết cân đối, gia đình vẫn có thể tiết kiệm thêm vài triệu/tháng
Với mức thu nhập 50 triệu, gia đình này hoàn toàn có cơ hội cải thiện khả năng tích lũy mà không cần cắt giảm quá mạnh chất lượng cuộc sống.
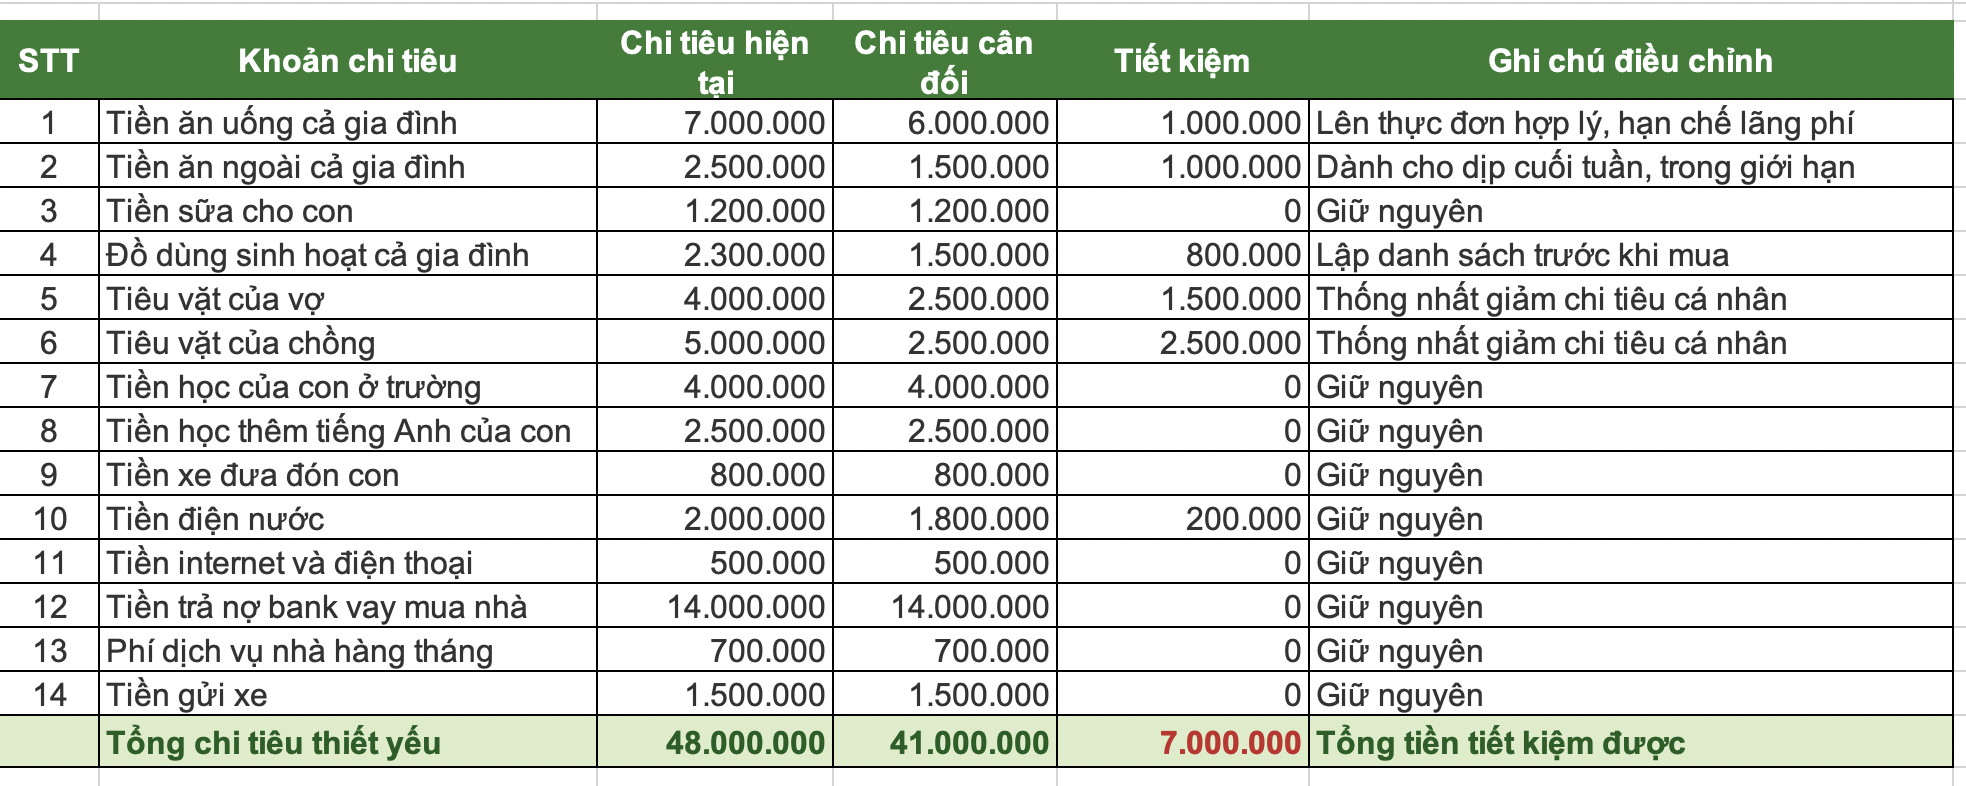
Trước hết, hai vợ chồng nên thống nhất giảm tổng tiền tiêu vặt từ 9 triệu xuống còn 5-6 triệu đồng mỗi tháng cho cả hai vợ chồng. Chỉ riêng thay đổi này đã giúp tiết kiệm 3-4 triệu/tháng.
Tiếp theo, gia đình có thể giảm tiền ăn ngoài từ 2,5 triệu đồng xuống 1-1,5 triệu. Thay vì ăn ngoài tùy hứng nhiều lần, cả nhà vẫn có thể dành một vài dịp cuối tuần để đổi không khí, nhưng trong giới hạn ngân sách đã đặt ra.
Đối với đồ dùng sinh hoạt, nên đặt mức chi khoảng 1,2 triệu/tháng, đồng thời lập danh sách trước khi mua để tránh mua trùng hoặc mua những vật dụng chưa thực sự cần thiết. Việc này có thể giúp tiết kiệm thêm hơn 1 triệu/tháng.
Khoản tiền ăn uống tại nhà cũng có thể thử điều chỉnh từ 7 triệu xuống 6 triệu/tháng bằng cách lên thực đơn hợp lý, hạn chế lãng phí thực phẩm nhưng vẫn đảm bảo dinh dưỡng.
Một điều quan trọng nữa là cần dành ngân sách cho những khoản chi không xuất hiện hằng tháng như bảo hiểm, khám chữa bệnh, hiếu hỷ, du lịch và sửa chữa nhà cửa. Nếu không dự trù các khoản này, số tiền tiết kiệm trên giấy có thể không trở thành tiền tích lũy thực tế.
Kết luận
Gia đình 3 người ở Hà Nội có thu nhập 50 triệu/tháng không phải đang thiếu tiền để sinh hoạt, mà đang có quá ít khoảng trống tài chính sau khi chi trả các nhu cầu hàng tháng.
Tiết kiệm không đồng nghĩa với việc phải sống kham khổ hay từ bỏ mọi thú vui. Đó là cách lựa chọn đâu là khoản đáng chi và đâu là khoản có thể giảm bớt.
Bởi điều quyết định sự vững vàng tài chính của một gia đình không chỉ là kiếm được bao nhiêu tiền mỗi tháng, mà còn là giữ lại được bao nhiêu sau khi đã chi tiêu.
Bài cùng chuyên mục
Hà Nội: Nhiều xe cứu thương vào hiện trường vụ cháy Trường THCS Kim Liên
Hơn 13h ngày 5/11, nhiều xe cứu thương di chuyển vào trong hiện trường vụ cháy dãy nhà thuộc khuôn viên Trường THCS Kim Liên, Hà Nội.
Ở tuổi 40, tôi mới nhận ra: Tiết kiệm tiền suốt 10 năm không khiến cuộc sống thiếu thốn, ngược lại còn giúp tôi sống theo cách mình muốn
Sau 10 năm duy trì thói quen tiết kiệm, tôi nhận ra rằng cuộc sống hạnh phúc không nhất thiết phải gắn với việc kiếm thật nhiều tiền hay mua sắm những món đồ đắt đỏ. Điều quan trọng hơn là có một khoản tích lũy đủ để bản thân được sống chủ động, an tâm và tự do lựa chọn.
Sau 3 năm “sống tối giản”, tôi nhận ra có những khoản nên tiêu mạnh tay hơn: Tiết kiệm không có nghĩa là mua thứ gì cũng chọn rẻ
Từng tự hào vì có thể cắt giảm gần như mọi khoản chi tiêu, từ quần áo, đồ gia dụng đến những nhu cầu cá nhân, nhưng sau 3 năm theo đuổi lối sống tối giản, tôi nhận ra mình đã hiểu sai một điều: Không phải cứ tiêu ít tiền hơn là sống tốt hơn. Có những khoản càng tiết kiệm lại càng khiến bản thân tốn kém về lâu dài.
Lắng nghe chia sẻ của người đứng sau loạt mâm cúng đầy tháng gây sốt: Hé lộ chi phí mâm cúng nhà Trang Pilla - chị dâu Bảo Thy
Đứng sau những mâm cúng đầy tháng cầu kỳ đang thu hút sự chú ý trên MXH là Thùy Dung - người dành nhiều tâm huyết, sự tỉ mỉ và sáng tạo để mang đến những dấu ấn đặc biệt trong các cột mốc đầu đời của mỗi em bé.
Vợ chồng Hà Nội thu nhập 50 triệu/tháng, nuôi 1 con vẫn chỉ dư 2 triệu: Nhìn bảng chi tiêu hiểu ngay vấn đề
Thu nhập 50 triệu/tháng, tưởng chừng có thể sống thoải mái và tích lũy một khoản đáng kể, thế nhưng gia đình 3 người ở Hà Nội này lại chi tiêu hết tới 48 triệu với một loạt các khoản chi lớn nhỏ..
47 tuổi đóng công chúa cá tính trong "Thượng công chúa", Hồ Hạnh Nhi gây bất ngờ sau khi tẩy trang trông như chỉ mới 25 tuổi
Không chỉ gây ấn tượng với tạo hình cổ trang lộng lẫy, làn da mộc của Hồ Hạnh Nhi cũng khiến nhiều người ngưỡng mộ.