Thế nhưng sau một năm tự biến gia đình mình thành “phòng thí nghiệm tài chính”, lần lượt thử 5 phương pháp tiết kiệm được nhắc đến rất nhiều trên mạng, tôi mới nhận ra mọi chuyện không đơn giản như vậy.
Có cách rất nổi tiếng nhưng khiến cả nhà mệt mỏi. Có cách giúp kiểm soát tiền cực tốt trong vài tuần đầu rồi nhanh chóng bị bỏ quên. Có cách nhìn trên bảng tính thì hoàn hảo, nhưng bước vào cuộc sống có con nhỏ, tiền điện, tiền học, đám cưới, sinh nhật, ốm đau… lại gần như không thể giữ nguyên.
Cuối cùng, chỉ một phương pháp giúp gia đình tôi thực sự giữ được tiền trong thời gian dài.
Cách 1: Quy tắc 50/30/20 - đẹp trên giấy nhưng khó giữ khi chi phí cố định quá cao
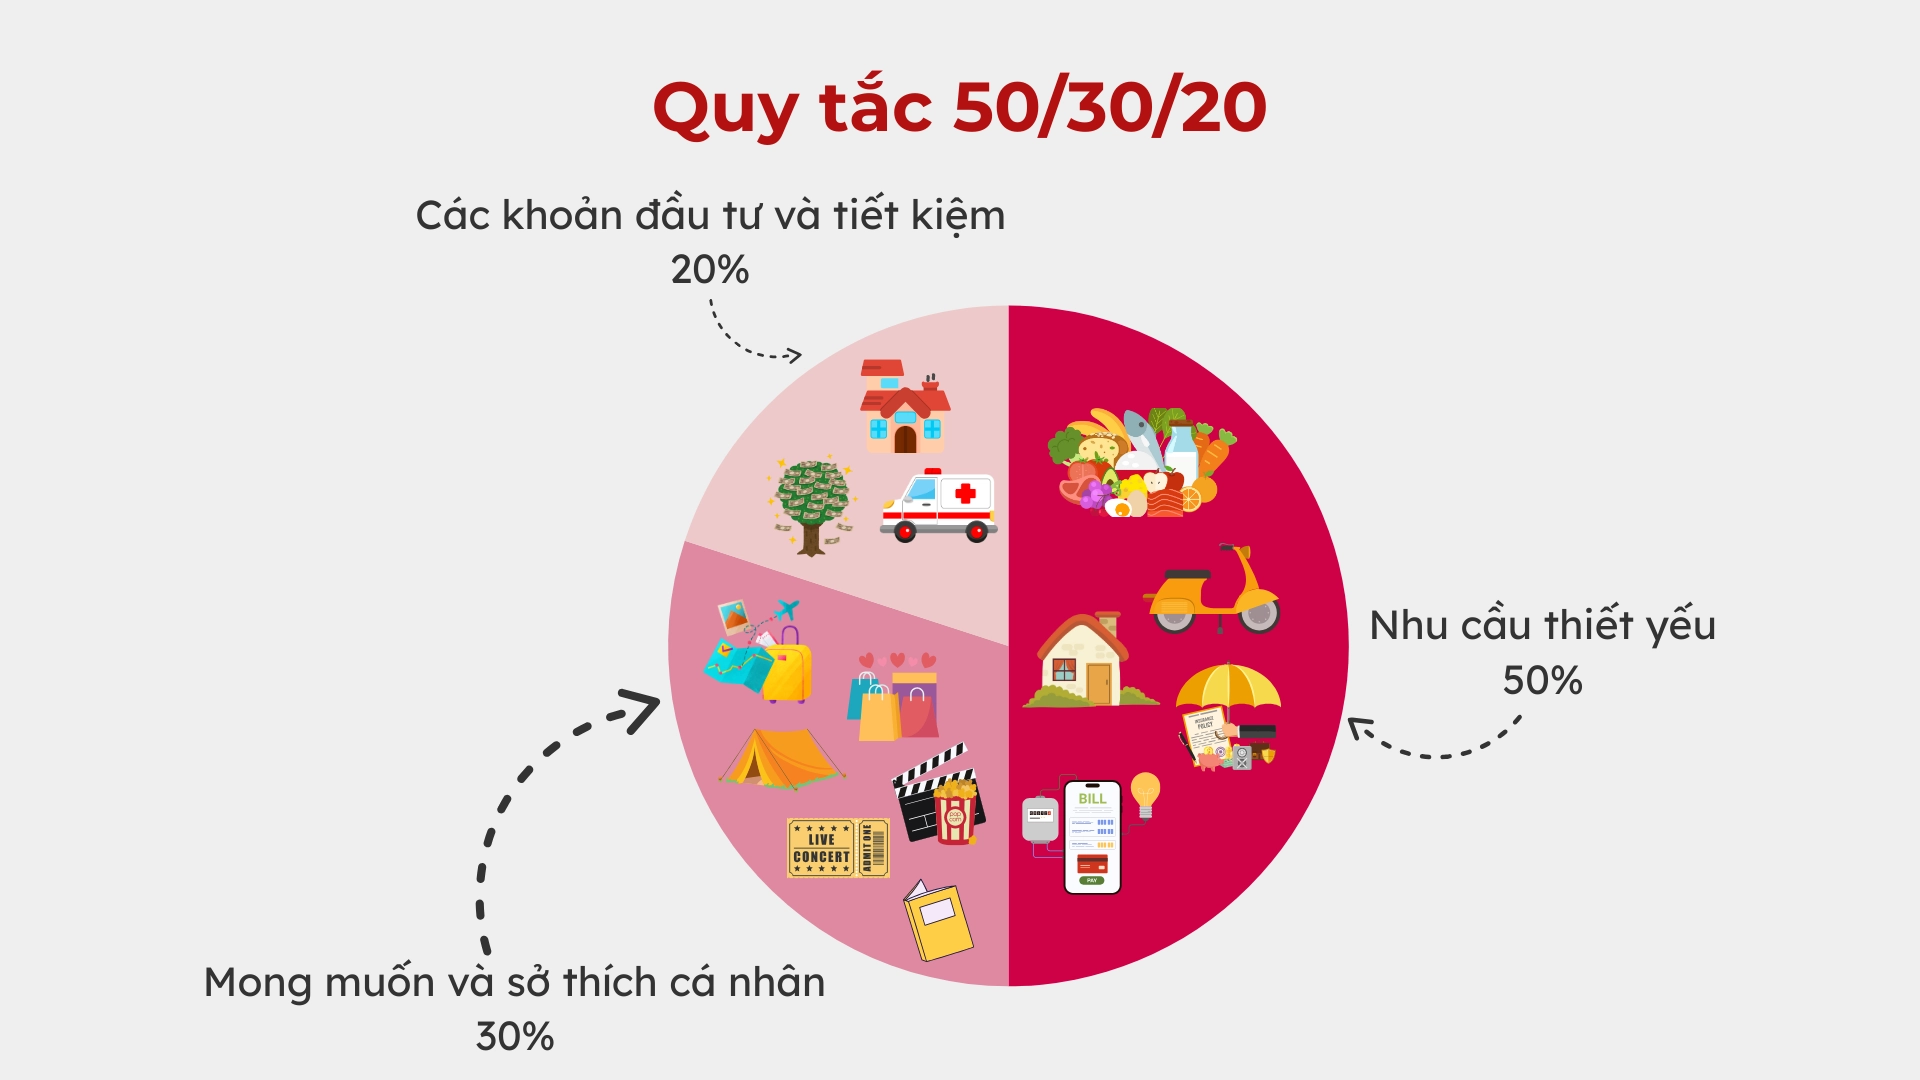
Phương pháp đầu tiên tôi thử là quy tắc 50/30/20: 50% thu nhập dành cho nhu cầu thiết yếu, 30% cho mong muốn cá nhân và 20% để tiết kiệm, đầu tư.
Ví dụ thu nhập gia đình là 30 triệu đồng/tháng, theo công thức này, chúng tôi chỉ được dùng khoảng 15 triệu đồng cho tiền nhà, ăn uống, điện nước, học hành, đi lại; 9 triệu đồng dành cho các khoản linh hoạt và 6 triệu đồng phải được giữ lại.
Nghe rất khoa học nhưng chỉ sau vài tháng, tôi nhận ra một vấn đề: chi phí của mỗi gia đình khác nhau quá nhiều.
Có tháng tiền học, tiền bảo hiểm, tiền sửa xe cùng xuất hiện. Có tháng bố mẹ hai bên có việc. Nếu cố ép các khoản thiết yếu vào đúng 50%, tôi liên tục có cảm giác mình “thất bại” dù thực tế gia đình chẳng tiêu hoang.
Sau khoảng ba tháng, tôi bỏ cách chia tỷ lệ quá cứng. Tôi vẫn giữ tinh thần của phương pháp này, nhưng không còn coi 50/30/20 như một công thức bắt buộc.
Cách 2: Phong bì tiền mặt - kiểm soát chi tiêu tốt nhưng quá bất tiện
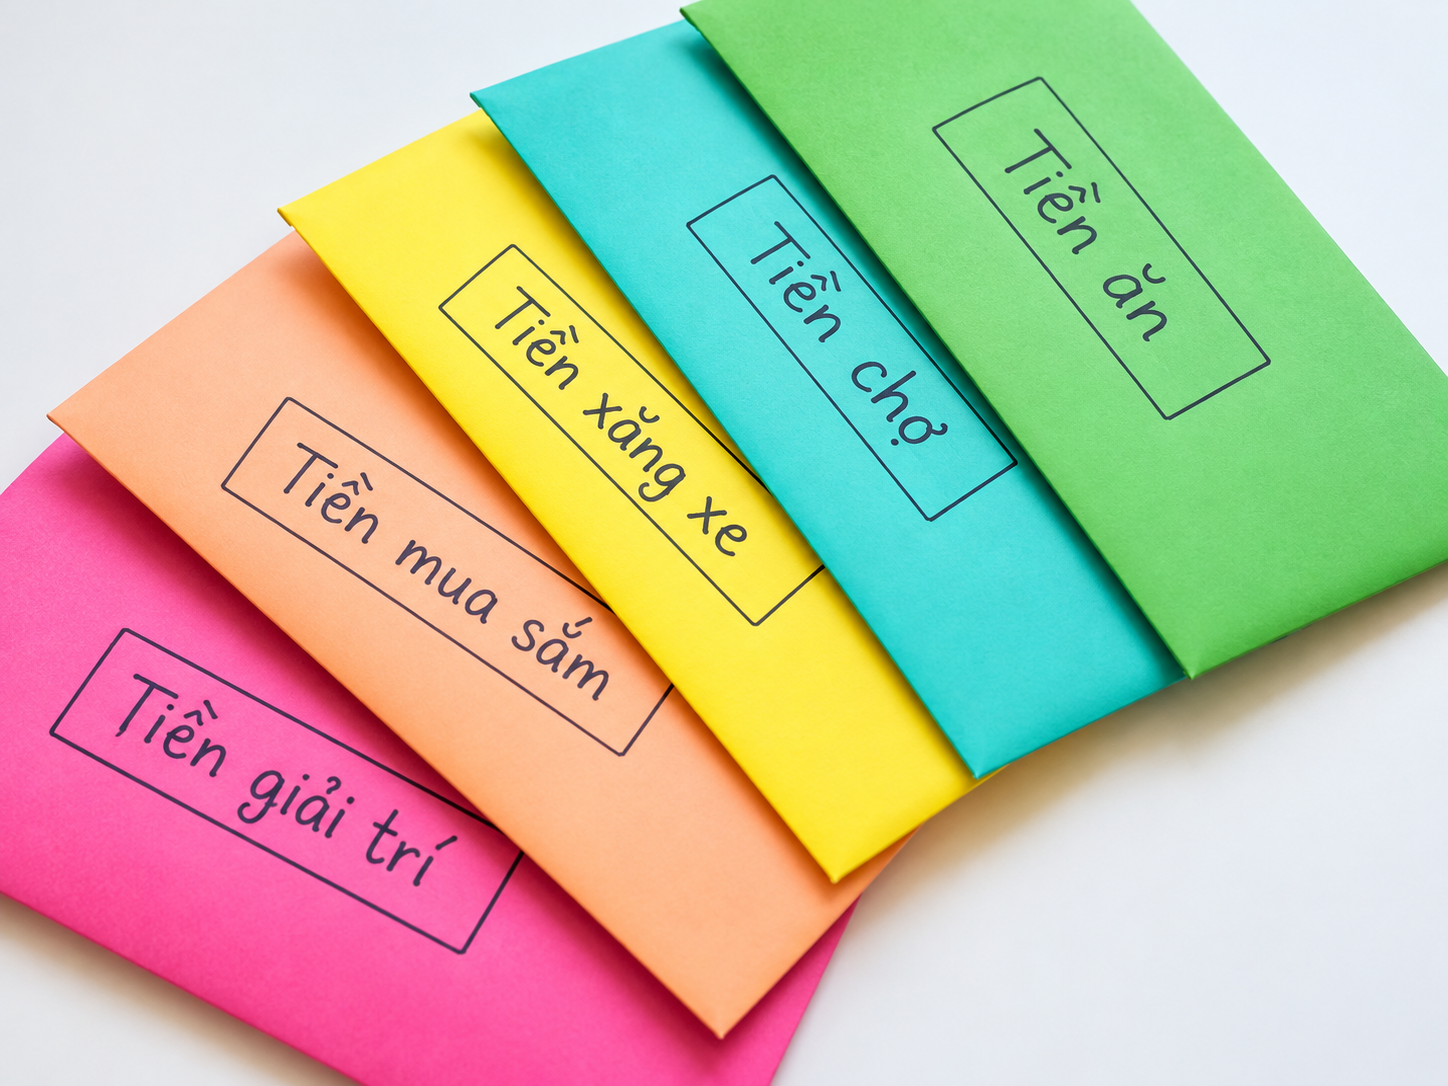
Cách thứ hai là chia tiền vào từng phong bì: tiền ăn, tiền chợ, tiền xăng xe, tiền mua sắm, tiền giải trí.
Phải thừa nhận đây là cách khiến tôi nhìn thấy tiền rõ nhất.
Khi phong bì tiền ăn chỉ còn vài trăm nghìn đồng, tôi lập tức biết mình cần điều chỉnh. Cảm giác cầm tiền mặt cũng khiến việc chi tiêu có phần “xót” hơn quẹt thẻ hay chuyển khoản.
Nhưng vấn đề xuất hiện rất nhanh: phần lớn giao dịch của gia đình tôi đã chuyển sang thanh toán online.
Tiền học chuyển khoản. Đi siêu thị quét mã. Đổ xăng có thể thanh toán không tiền mặt. Mua đồ gia dụng, đặt đồ ăn, đóng phí dịch vụ đều qua điện thoại.
Tôi bắt đầu có một hệ thống kỳ quặc: tiền nằm trong phong bì nhưng thực tế lại thanh toán từ tài khoản, sau đó phải ghi chép để trừ lại. Càng quản lý càng rối.
Sau khoảng hai tháng, những chiếc phong bì vẫn còn nguyên, còn tôi thì quay lại chuyển khoản như cũ.
Cách 3: Ghi chép từng khoản chi - giúp tỉnh ra nhưng rất khó duy trì
Tiếp theo, tôi quyết định ghi lại toàn bộ chi tiêu.
- 10.000 đồng gửi xe: ghi.
- 35.000 đồng cà phê: ghi.
- 120.000 đồng mua đồ ăn: ghi.
- 250.000 đồng mua một món đồ gia dụng: ghi.
Đây có lẽ là phương pháp khiến tôi thay đổi nhận thức nhiều nhất. Chỉ sau một tháng, tôi phát hiện vấn đề tài chính của gia đình không nằm ở một món đồ đắt tiền nào cả, mà nằm trong hàng chục khoản 30.000–200.000 đồng xuất hiện mỗi tuần.
Một ly nước không đáng bao nhiêu. Một đơn hàng online cũng không đáng bao nhiêu. Nhưng cộng lại cuối tháng, con số có thể lên tới vài triệu đồng.
Ghi chép chi tiêu thực sự hữu ích. Tuy nhiên, tôi không duy trì được việc ghi từng khoản mỗi ngày.
Bận một hôm là quên. Quên vài hôm thì phải mở lịch sử ngân hàng để nhớ lại. Sau đó việc quản lý tiền biến thành một “công việc phụ” khiến tôi càng ngày càng ngại làm.
Tôi giữ được thói quen này khoảng ba tháng, sau đó chỉ còn kiểm tra tổng chi tiêu theo tuần.
Cách 4: Thử thách “không mua sắm” - tiết kiệm nhanh nhưng dễ bật ngược
Sau đó tôi thử một phương pháp mạnh tay hơn: một tháng gần như không mua bất cứ thứ gì ngoài nhu yếu phẩm.
- Không quần áo mới.
- Không đồ trang trí.
- Không đồ gia dụng nếu món cũ vẫn dùng được.
- Hạn chế ăn ngoài.
- Không mua những món "thấy rẻ nên mua".
Tháng đầu tiên, số tiền tiết kiệm tăng rõ rệt.
Tôi rất phấn khích.
Nhưng sang tháng thứ hai, hiệu ứng ngược bắt đầu xuất hiện.
Sau một thời gian nhịn mua, tôi dễ tự thưởng cho mình hơn. Một món đã ngắm từ lâu bỗng trở nên cực kỳ hấp dẫn. Một buổi cuối tuần đi trung tâm thương mại có thể khiến số tiền tiết kiệm được trước đó "bay" mất một phần.
Tôi nhận ra cấm hoàn toàn việc tiêu tiền không phù hợp với gia đình mình. Tiết kiệm cần kéo dài nhiều năm, không phải vài tuần. Một phương pháp khiến người ta liên tục cảm thấy mình đang bị tước mất niềm vui rất khó duy trì lâu dài.
Cách 5: Tiết kiệm trước, chi tiêu phần còn lại - cách duy nhất gia đình tôi giữ được đến cuối cùng
Sau khi thử bốn phương pháp trên, tôi đổi thứ tự.
Trước đây, chúng tôi thường nhận lương, chi tiêu trong tháng, cuối tháng còn bao nhiêu thì tiết kiệm.
Vấn đề là gần như chẳng bao giờ "còn bao nhiêu". Tiền luôn tìm được lý do để biến mất.
Tháng đó ít mua sắm thì lại phát sinh ăn uống. Không ăn uống nhiều thì có sinh nhật, đám cưới, sửa chữa đồ đạc hoặc một khoản nào đó tưởng nhỏ nhưng cộng lại chẳng nhỏ chút nào.
Vì vậy, chúng tôi thử làm ngược lại.
Ngay khi lương về, một khoản cố định được tự động chuyển sang tài khoản tiết kiệm. Ban đầu chỉ là 10% thu nhập. Sau vài tháng quen với nhịp chi tiêu mới, con số được nâng dần lên 15%, rồi khoảng 20% ở những tháng ít phát sinh.
Điều quan trọng nhất là chúng tôi coi khoản tiền đã chuyển đi là tiền "không tồn tại". Phần còn lại mới là ngân sách của tháng.
Điều kỳ lạ là sau vài tháng, cuộc sống cũng tự điều chỉnh.
Khi tài khoản chi tiêu còn ít tiền hơn, chúng tôi tự nhiên cân nhắc kỹ hơn trước khi mua. Không cần ghi từng ly cà phê. Không phải nhét tiền vào phong bì. Không cần nhịn mua sắm tuyệt đối.
Giới hạn tài chính đã được tạo ra ngay từ đầu tháng.
Và lần đầu tiên sau nhiều năm, tiền tiết kiệm không còn là thứ phụ thuộc vào việc cuối tháng chúng tôi có "ngoan" hay không.
Một năm thử 5 phương pháp, tôi nhận ra tiết kiệm không cần hoàn hảo
Nhìn lại một năm đó, tôi không cho rằng bốn phương pháp đầu tiên là vô ích.
Quy tắc 50/30/20 giúp tôi hiểu cơ cấu tài chính gia đình. Phong bì tiền mặt giúp tôi nhận biết giới hạn chi tiêu. Ghi chép khiến tôi nhìn ra những khoản nhỏ đang âm thầm ngốn tiền. Tháng không mua sắm giúp tôi phân biệt rõ hơn giữa "cần" và "muốn".
Nhưng phương pháp duy nhất chúng tôi duy trì lâu dài lại rất đơn giản: trả tiền cho tương lai của mình trước.
Lương về ngày nào, tiền tiết kiệm rời khỏi tài khoản chi tiêu ngày đó.
- Không chờ cuối tháng.
- Không chờ có thưởng.
- Không chờ khi thu nhập cao hơn.
Và cũng không đặt ra một con số quá sức ngay từ đầu.
Nếu hiện tại chỉ có thể giữ lại 5% thu nhập, hãy bắt đầu với 5%. Khi thu nhập hoặc khả năng kiểm soát chi tiêu tốt lên, tăng dần thành 10%, 15% rồi 20%.
Bởi sau một năm thử rất nhiều công thức, điều tôi thấy rõ nhất là: phương pháp tiết kiệm tốt nhất không phải phương pháp giúp bạn giữ được nhiều tiền nhất trong một tháng.
Đó phải là phương pháp khiến bạn vẫn còn muốn tiếp tục sau một năm. Và với gia đình tôi, chỉ khi tiền tiết kiệm được chuyển đi trước khi chúng tôi kịp tiêu, tiền mới thực sự ở lại.
Bài cùng chuyên mục
Lạc con khi đi du lịch: Cách phụ huynh Nhật, Mỹ, Singapore chuẩn bị để không bao giờ phải trải qua nỗi sợ này
Theo tổng hợp của SafeWise, trang đánh giá an toàn gia đình được coi là uy tín nhất tại Mỹ, và các bài test thực tế năm 2026, có ba nhóm giải pháp chính mà phụ huynh quốc tế đang sử dụng, mỗi nhóm phù hợp với một độ tuổi và hoàn cảnh khác nhau.
Hotmom Helen Nguyễn tiết lộ bí quyết giữ vòng eo 60cm sau 4 lần sinh nở: Tuyệt đối không nhịn ăn, tập kháng lực để giảm cân
Sau 4 lần sinh nở, Helen Nguyễn vẫn khiến nhiều người chú ý bởi vóc dáng gọn gàng, vòng eo săn chắc. Cô lựa chọn ăn đủ 3 bữa/ngày, cân bằng dinh dưỡng và tập luyện để duy trì vóc dáng.
Gia đình tôi từng thử đủ 5 kiểu tiết kiệm đang được chia sẻ khắp nơi: 4 cách thất bại, chỉ 1 cách khiến tiền ở lại trong tài khoản
Có một thời gian, tôi nghĩ tiết kiệm tiền chỉ là chuyện của ý chí. Ai giữ được kỷ luật thì có tiền, ai cuối tháng vẫn trắng tài khoản đơn giản là vì tiêu quá tay.
Thư Kỳ 50 tuổi vẫn giữ phong độ, mảnh mai nhưng không quá gầy: Hóa ra bữa tối chỉ ăn thế này
Điều đáng chú ý là bữa ăn này không phải kiểu thực đơn “nói không với tinh bột”. Ngược lại, nữ diễn viên vẫn ăn cơm và bánh mì, nhưng lượng ăn khá ít, kết hợp thêm món canh cà chua.
Mẹ chồng 57 tuổi nhất quyết làm nhà theo kiểu “ít việc nhà”: Con dâu chuyển vào ở mới hiểu 6 quyết định này đáng giá thế nào
Không chạy theo vẻ ngoài cầu kỳ, người phụ nữ 57 tuổi chỉ đặt ra một tiêu chí khi sửa nhà cho các con: mọi thiết kế phải giúp giảm bớt việc lau dọn, sắp xếp và bảo trì về sau. Đến khi chuyển vào sống, con dâu mới thực sự hiểu giá trị của lựa chọn này.
Photostory: Mẹ đến chăm ở cữ, nhưng khi thấy cả nhà chồng ngồi cắn hạt dưa đợi cơm thì tôi ngay lập tức đặt vé cho mẹ về
Đêm ấy, con vừa ngủ được một lát thì tôi gọi cho mẹ. Tôi định hỏi mẹ vài chuyện về cách chăm em bé, nhưng vừa nghe tiếng “A lô, con à?”, nước mắt đã chảy xuống.