Với nhiều người trẻ ở Hà Nội, câu chuyện mua được một căn nhà dường như là một mục tiêu rất xa. Giá bất động sản tăng nhanh, chi phí sinh hoạt ngày càng cao, trong khi thu nhập ở những năm đầu đi làm thường chưa đủ để tích lũy một khoản vốn lớn.
Thế nhưng, câu chuyện của vợ chồng Trần Thủy (sinh năm 1995, Hà Nội) lại cho thấy một góc nhìn khác: mua nhà có thể bắt đầu từ một khoản vốn rất nhỏ, một khoản vay lớn và quan trọng nhất là sự quyết tâm cùng khả năng quản lý tài chính.
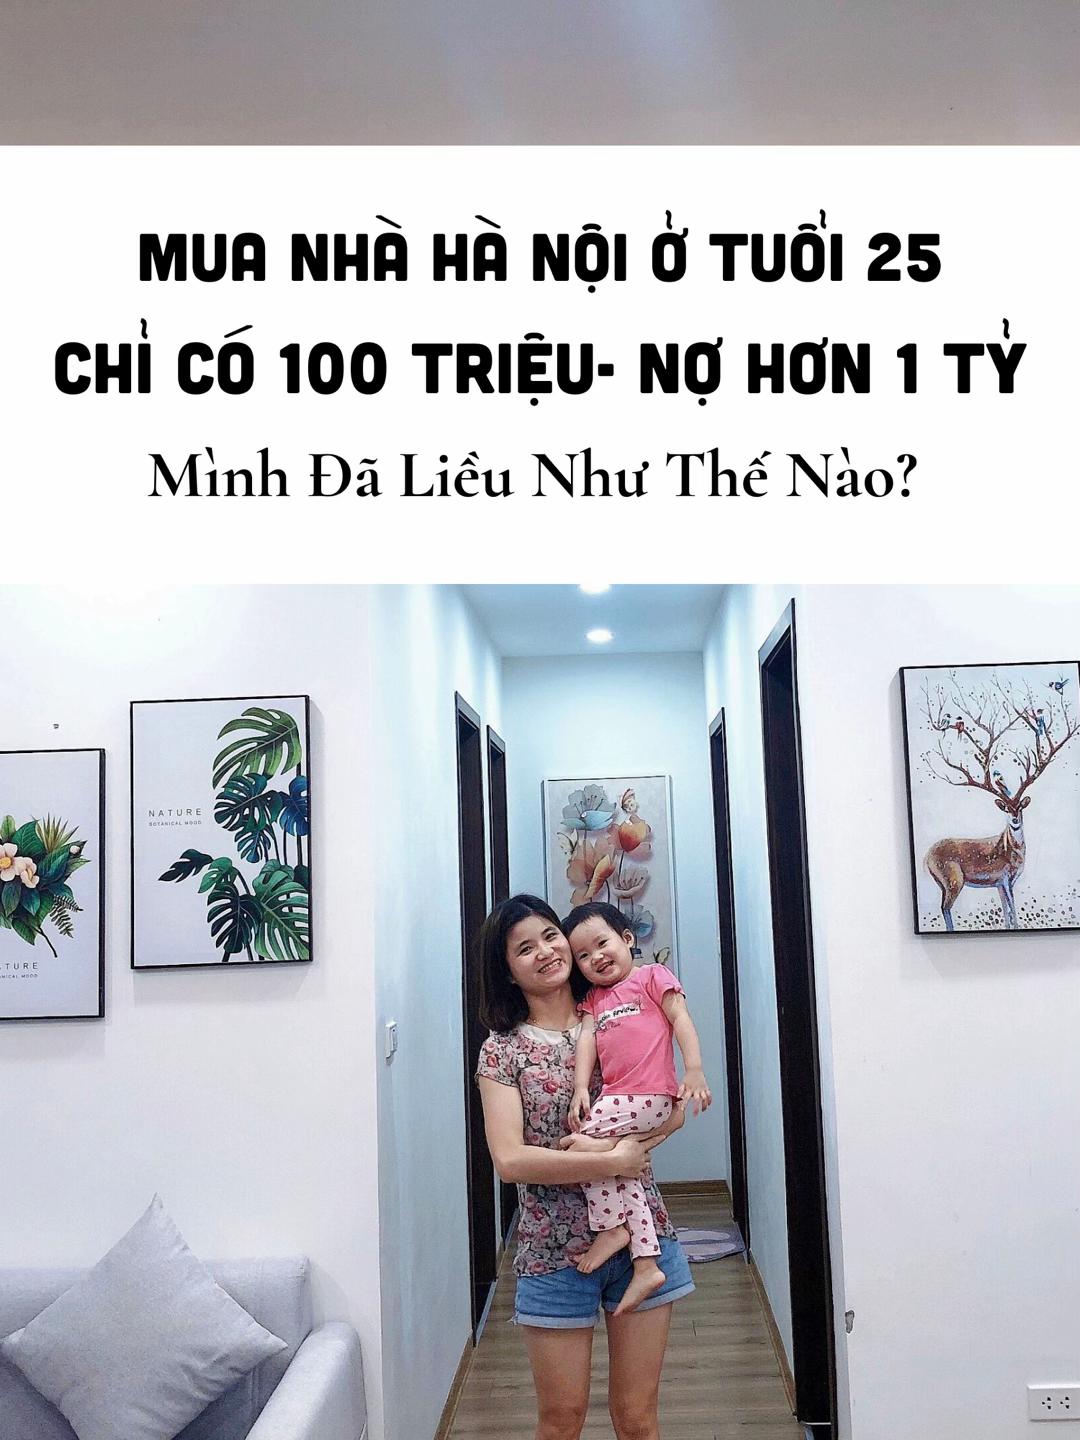
Hành trình ấy được Thủy chia sẻ trên kênh TikTok "Mẹ Bỉm Mê Nhà", thu hút sự chú ý của nhiều người.
Hai vợ chồng trẻ mua nhà Hà Nội ở tuổi 25 khi trong tay chỉ có 100 triệu và 1 cây vàng
Năm 2019, sau khi kết hôn, Thủy và chồng bắt đầu cuộc sống riêng bằng việc thuê một căn hộ chung cư. Thời điểm đó, thu nhập của cô khoảng 6 triệu/tháng, trong khi chồng cô có mức thu nhập khoảng 20 triệu/tháng. Tổng thu nhập khoảng 26 triệu đồng đủ để hai vợ chồng trang trải cuộc sống, nhưng nếu đặt câu hỏi "bao giờ mới mua được nhà?", đó vẫn là một bài toán gần như không có lời giải.
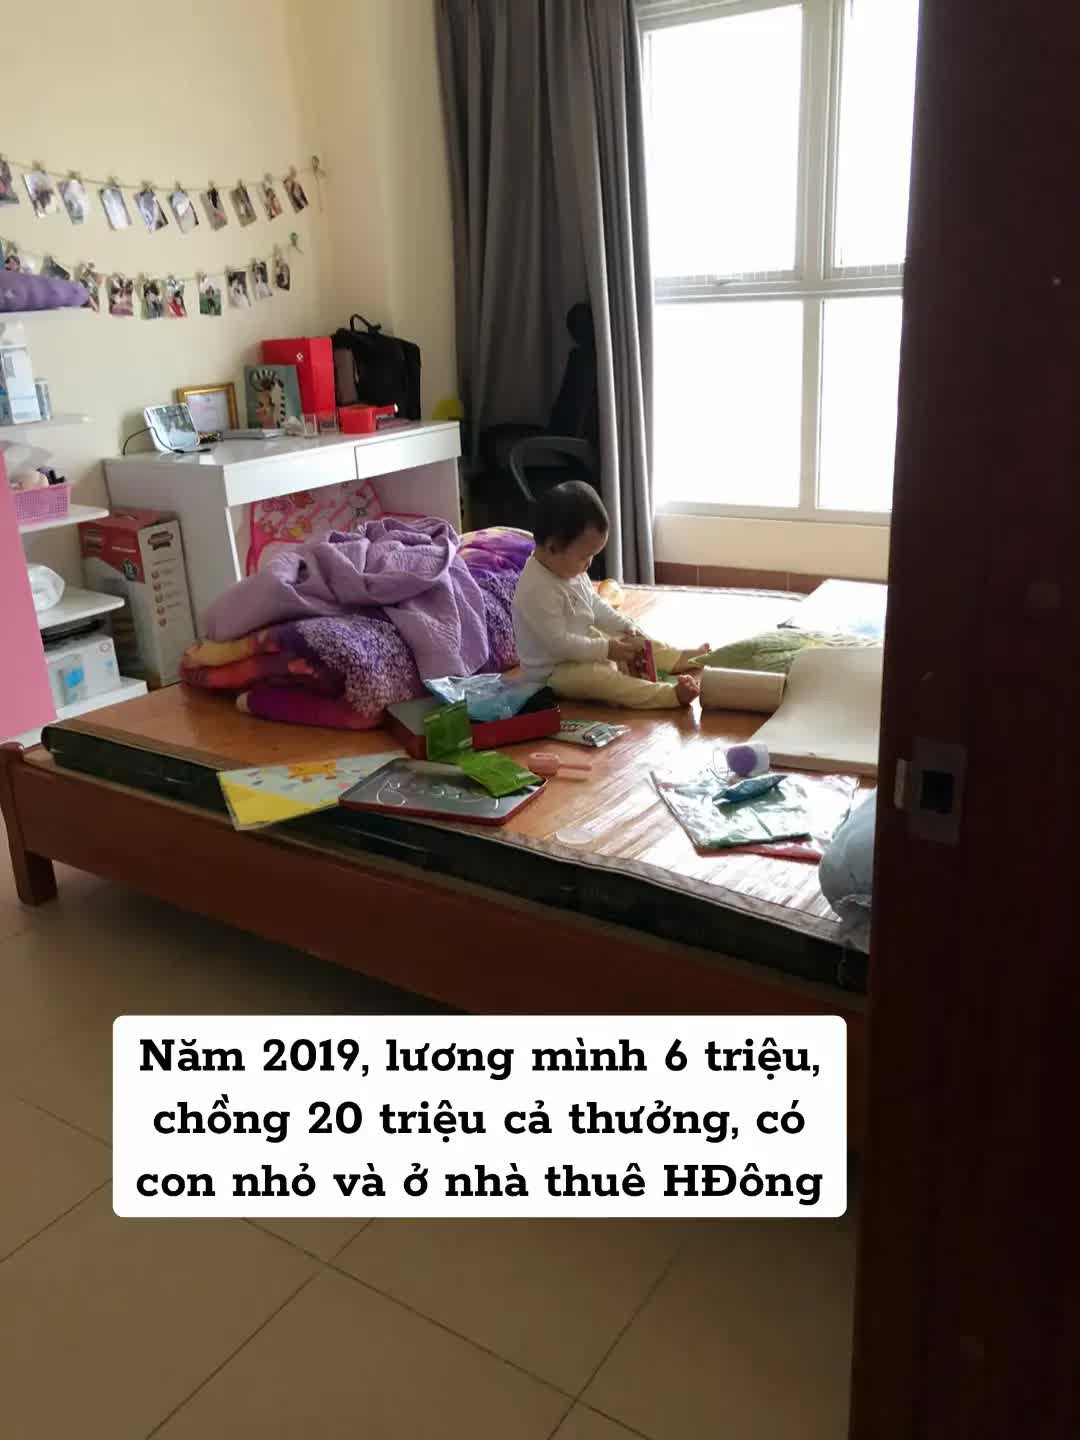
Thủy từng chia sẻ rằng khi ấy, hai vợ chồng chỉ mong có đủ tiền chi tiêu mỗi tháng. Nhưng sống trong căn nhà đi thuê cũng khiến hai vợ chồng dần nhận ra điều họ thực sự mong muốn không đơn thuần là một nơi để ngủ nghỉ, mà phải là một không gian thuộc về gia đình mình.
Bước ngoặt đến vào năm 2020. Hai vợ chồng quyết định thử sức với việc mua nhà dù nguồn lực ban đầu còn khá hạn chế. "Vợ chồng mình có 100 triệu tiền mặt, 1 cây vàng cưới, vay thêm người thân 500 triệu gom góp hết lại để làm vốn ban đầu, còn lại ngân hàng giải ngân trong 20 năm" - Thủy chia sẻ.
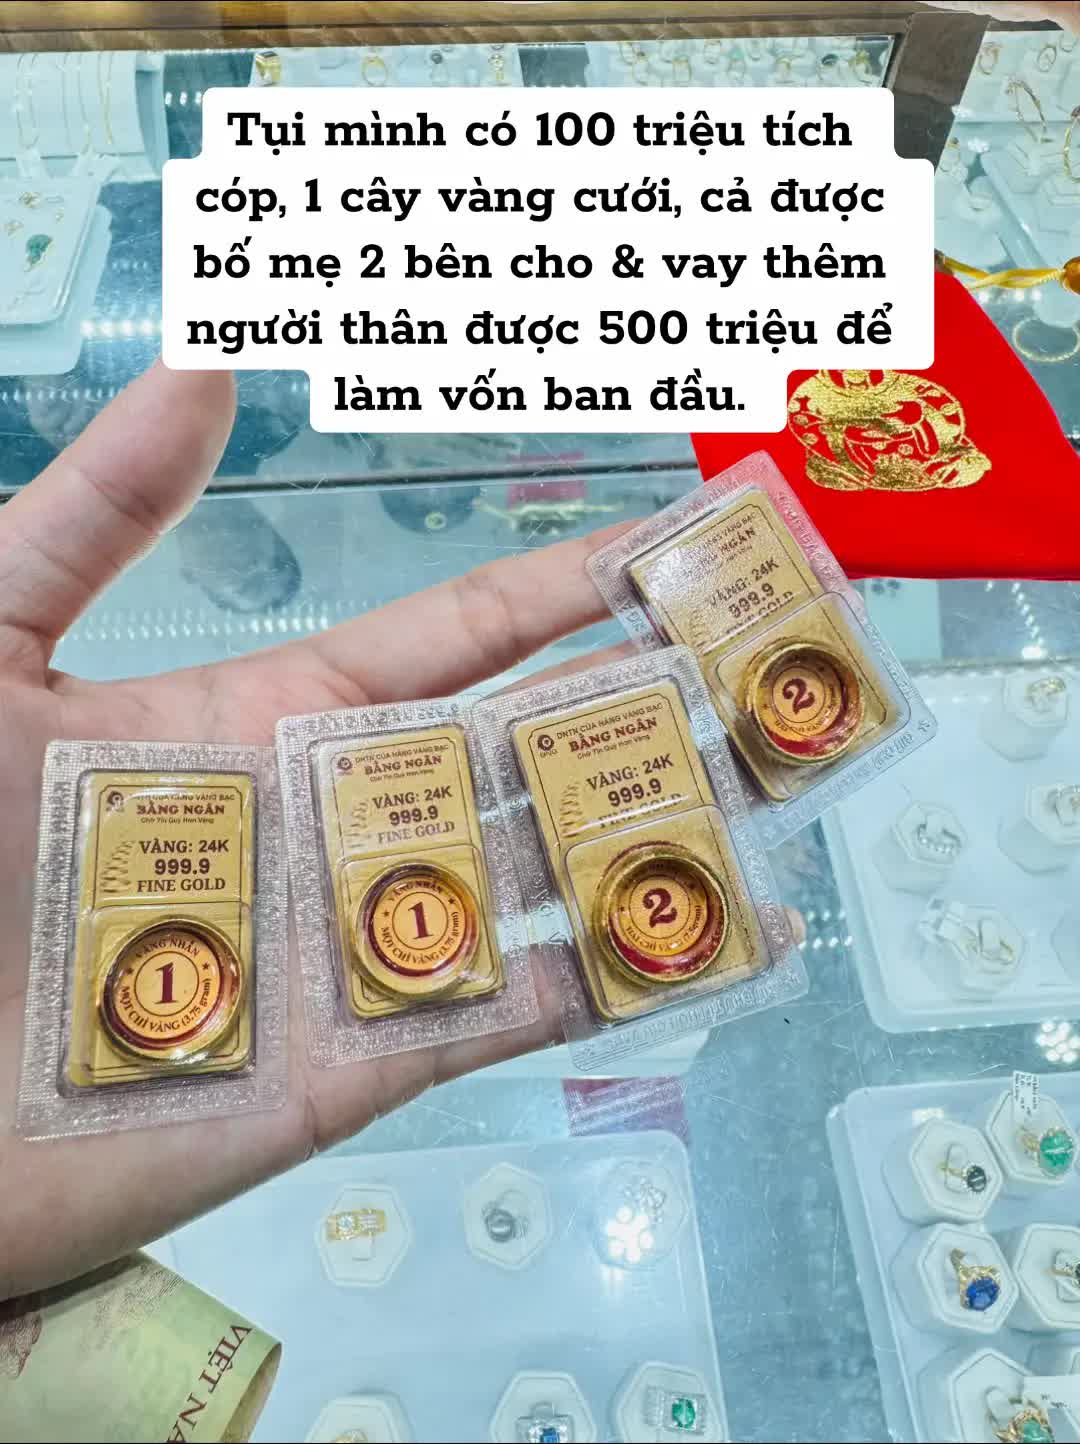
Căn nhà đầu tiênay ngân hàng 1,3 tỷ, mỗi tháng trả 18 triệu cả gốc + lãi
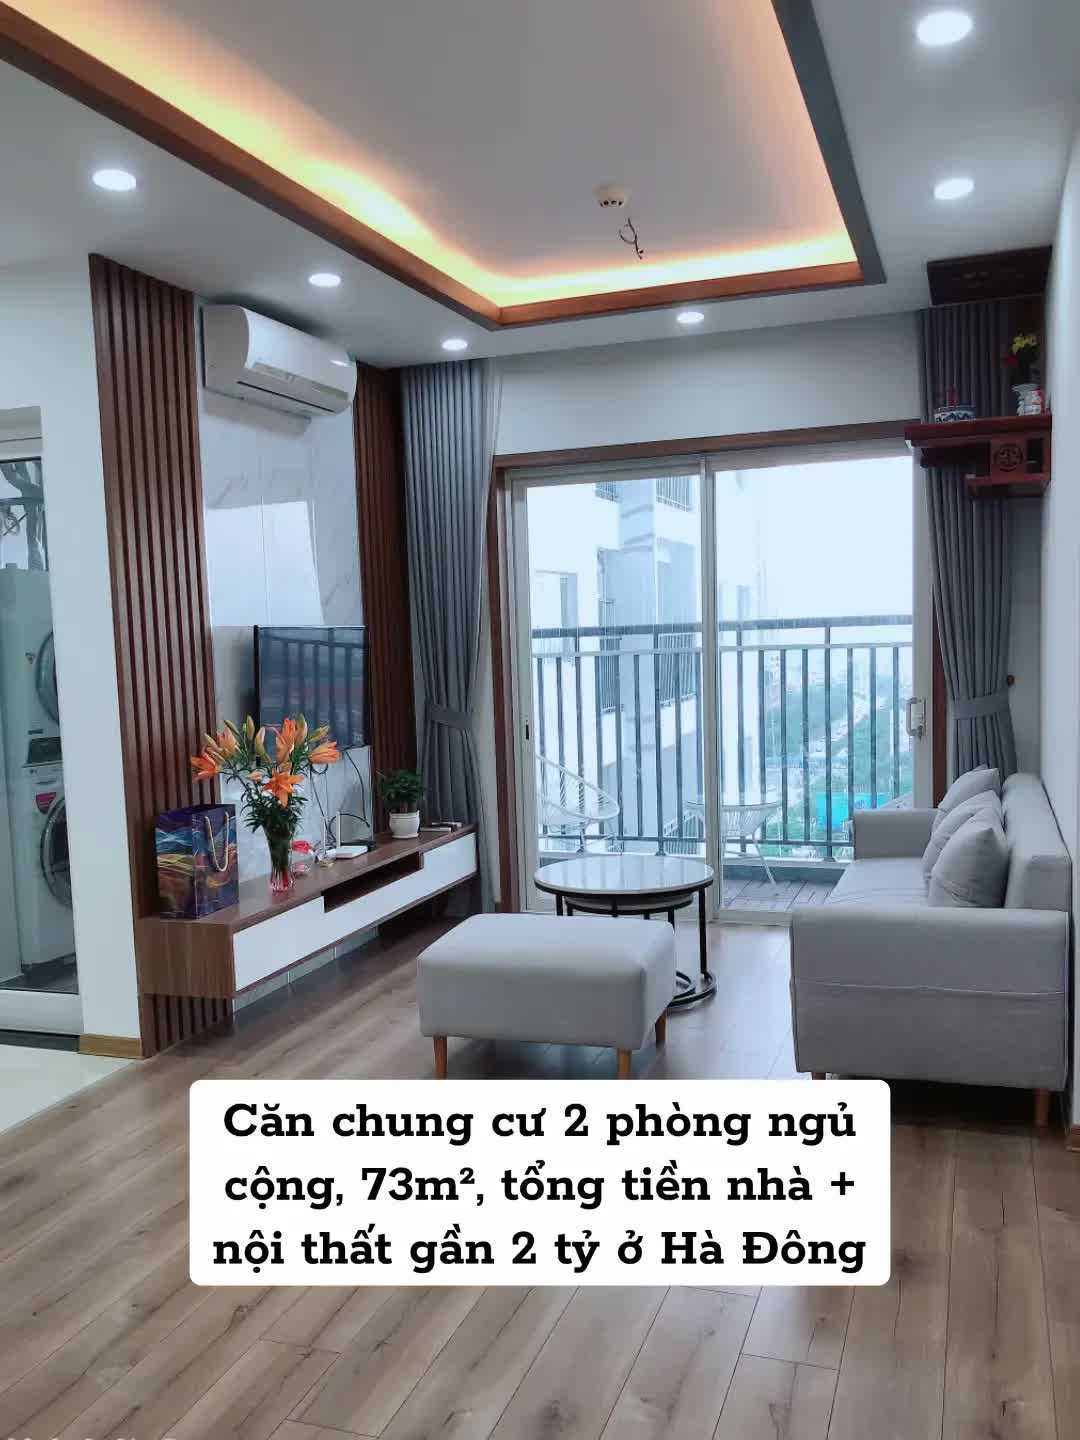
Căn hộ mà hai vợ chồng lựa chọn có diện tích 73m2, gồm 2 phòng ngủ, tại khu Anland, Hà Đông. Giá căn hộ khoảng 1,8 tỷ, và sau khi tính cả nội thất, tổng số tiền bỏ ra lên tới khoảng 2 tỷ đồng.
Đây không phải quyết định dễ dàng. Thủy nhớ lại cảm giác khi hai vợ chồng đặt cọc 50 triệu. Đó vừa là sự hồi hộp của một gia đình trẻ lần đầu mua nhà, vừa là nỗi lo khi trước mắt là một khoản nợ rất lớn. Khoản vay ngân hàng của gia đình khi ấy khoảng 1,3 tỷ trong 20 năm, với số tiền cả gốc và lãi phải trả khoảng 18 triệu/tháng.
Nếu nhìn vào thu nhập của hai vợ chồng ở thời điểm bắt đầu, đây rõ ràng là một áp lực không nhỏ. Từ một gia đình trẻ từng chỉ nghĩ đến chuyện "đủ tiền sống", việc mua nhà buộc họ phải thay đổi cách nhìn về tài chính.
Chi tiêu được siết chặt hơn. Dòng tiền được tính toán kỹ hơn. Đồng thời, cả hai cùng tìm cách tăng thu nhập để khoản vay không trở thành gánh nặng quá sức. Thủy cũng lựa chọn một hướng đi mới trong công việc.
Cô nghỉ công việc văn phòng đã gắn bó nhiều năm để chuyển sang kinh doanh, một lĩnh vực hoàn toàn mới. Quyết định này ban đầu cũng là một sự đánh đổi, nhưng công việc mới mang lại nguồn thu nhập tốt hơn kỳ vọng và đồng thời giúp Thủy có thêm thời gian chăm sóc con nhỏ khi ấy mới khoảng một tuổi.
Trong khi đó, chồng cô tiếp tục công việc và có thêm nguồn thu nhập từ những dự án công trình mà anh tham gia. Như vậy, bài toán mua nhà của gia đình không chỉ được giải bằng tiền tiết kiệm hay khoản vay, mà còn bằng việc tăng khả năng tạo ra thu nhập.
5 năm trả hết khoản vay hơn một tỷ, và mua căn nhà thứ 2
Điều đáng nể nhất trong hành trình này là thời hạn trả nợ thực tế. Khoản vay ban đầu được dự kiến kéo dài 20 năm, nhưng sau khoảng 5 năm kể từ ngày đặt cọc, vợ chồng Thủy đã trả hết toàn bộ khoản vay ngân hàng. Đây cũng là khoảng thời gian mà cả gia đình liên tục điều chỉnh cách sống, công việc và kế hoạch tài chính.
Trả hết nợ cũng không có nghĩa hành trình mua nhà của gia đình Thủy kết thúc. Khi tài chính đã ổn định hơn, con cái lớn hơn và nhu cầu sinh hoạt thay đổi, hai vợ chồng tiếp tục đưa ra một quyết định mới: nâng cấp nơi ở. Gia đình chuyển sang một căn hộ mới tại Vinsmart Tây Mỗ, Nam Từ Liêm, Hà Nội.
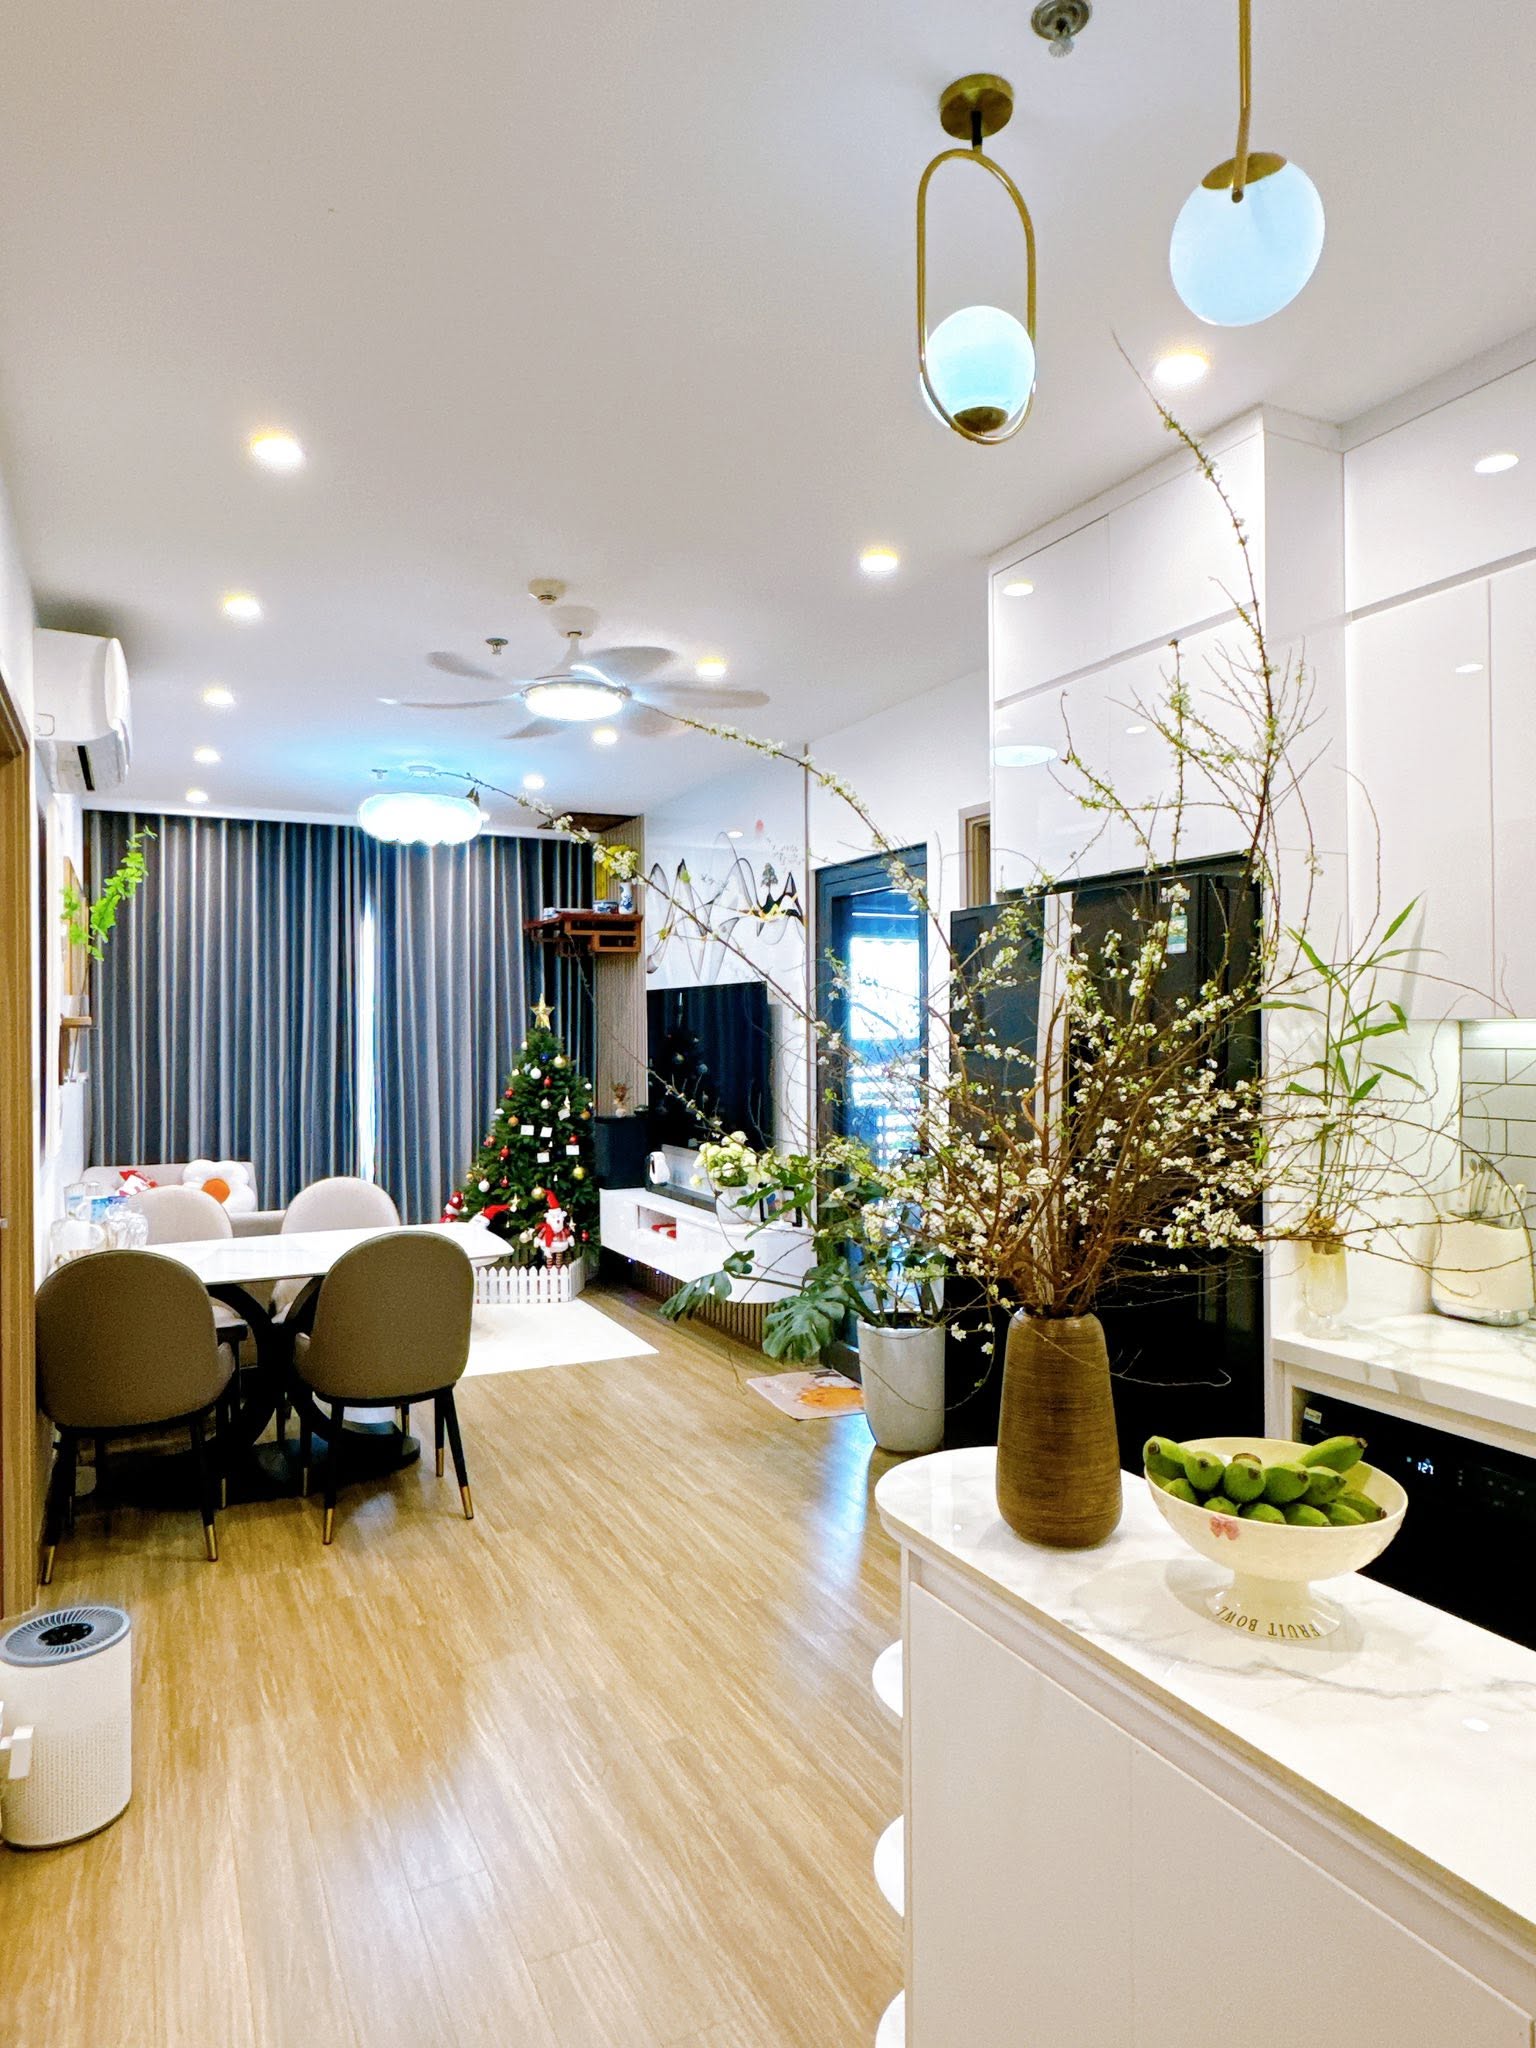
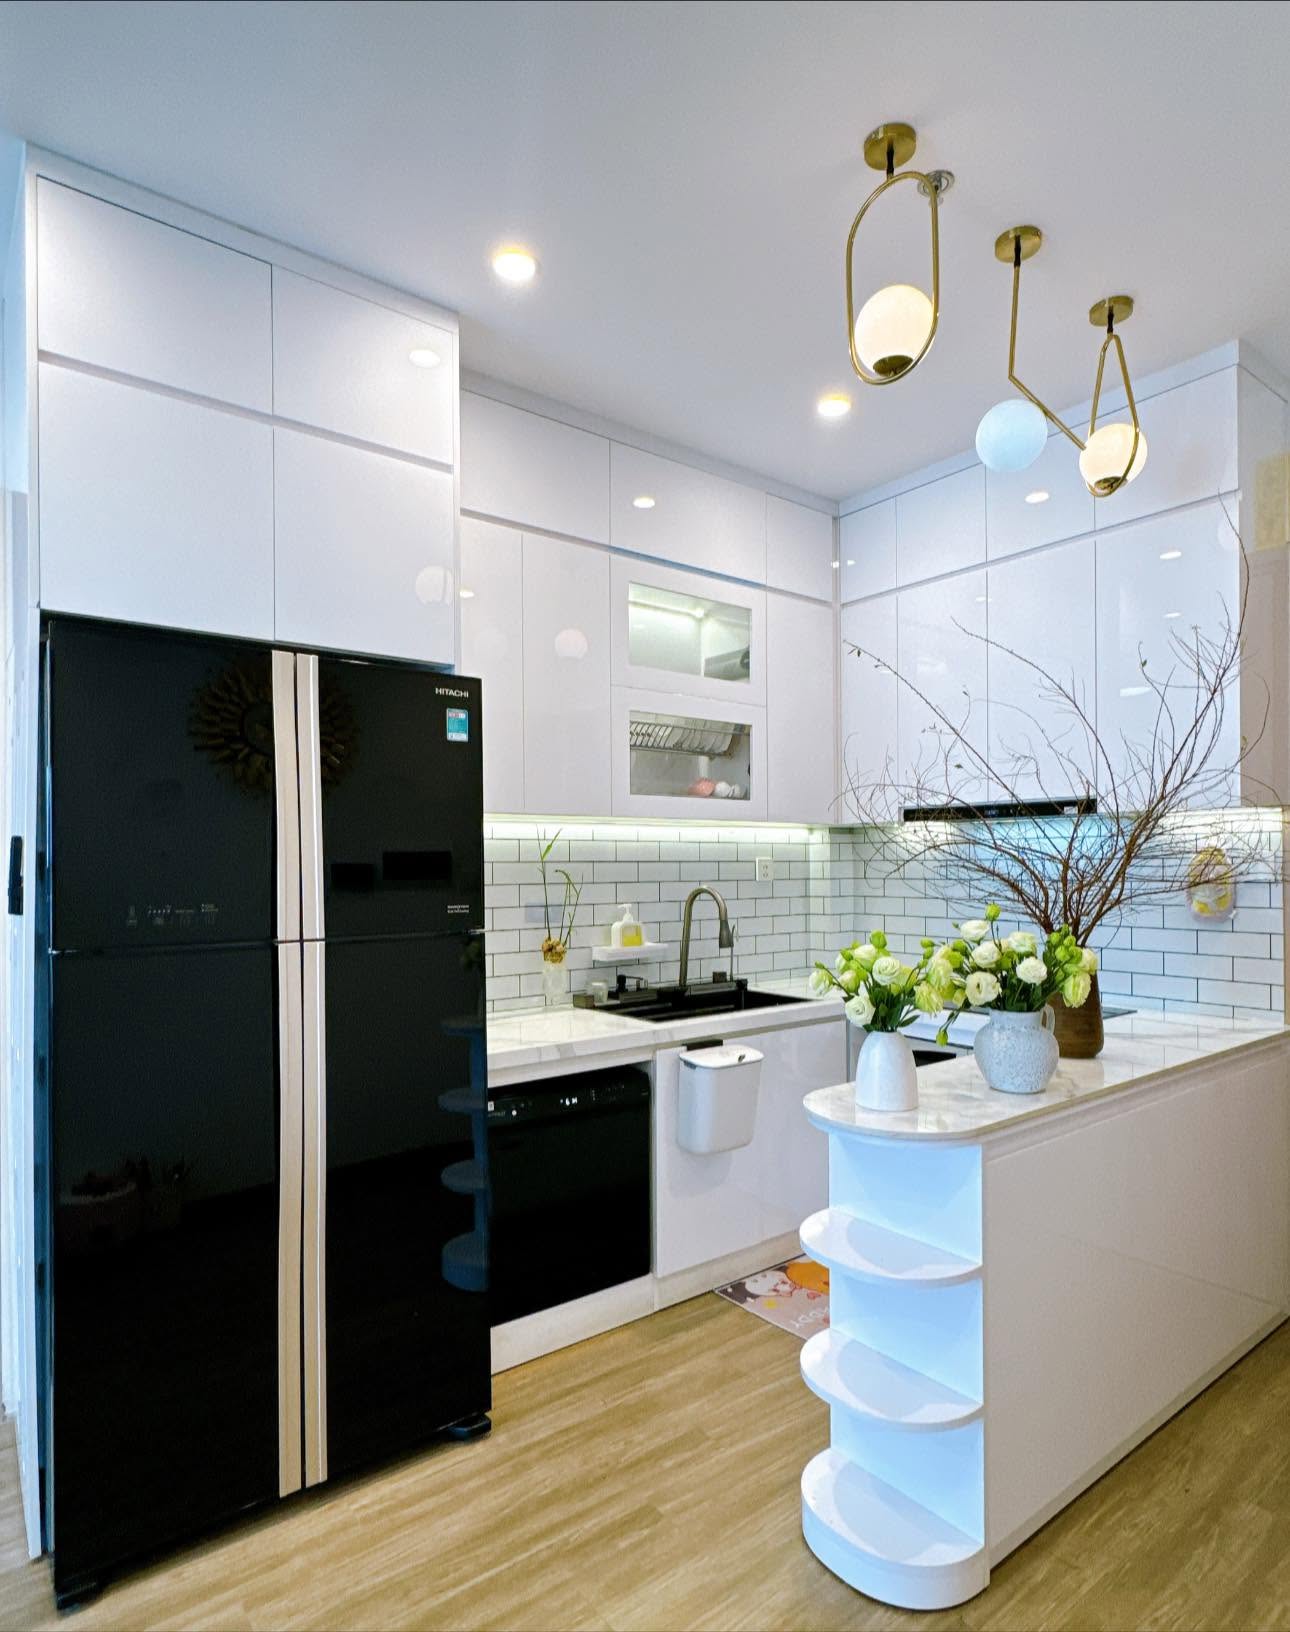
Nếu căn nhà đầu tiên là kết quả của những năm tháng chắt chiu và trả nợ, thì căn nhà thứ hai phản ánh một giai đoạn khác: Tài chính đã vững vàng hơn, nhu cầu của các thành viên trong gia đình cũng thay đổi. Không gian mới được Thủy mô tả là ấm cúng, tiện nghi hơn và đặc biệt thuận tiện cho việc đi học của các con.
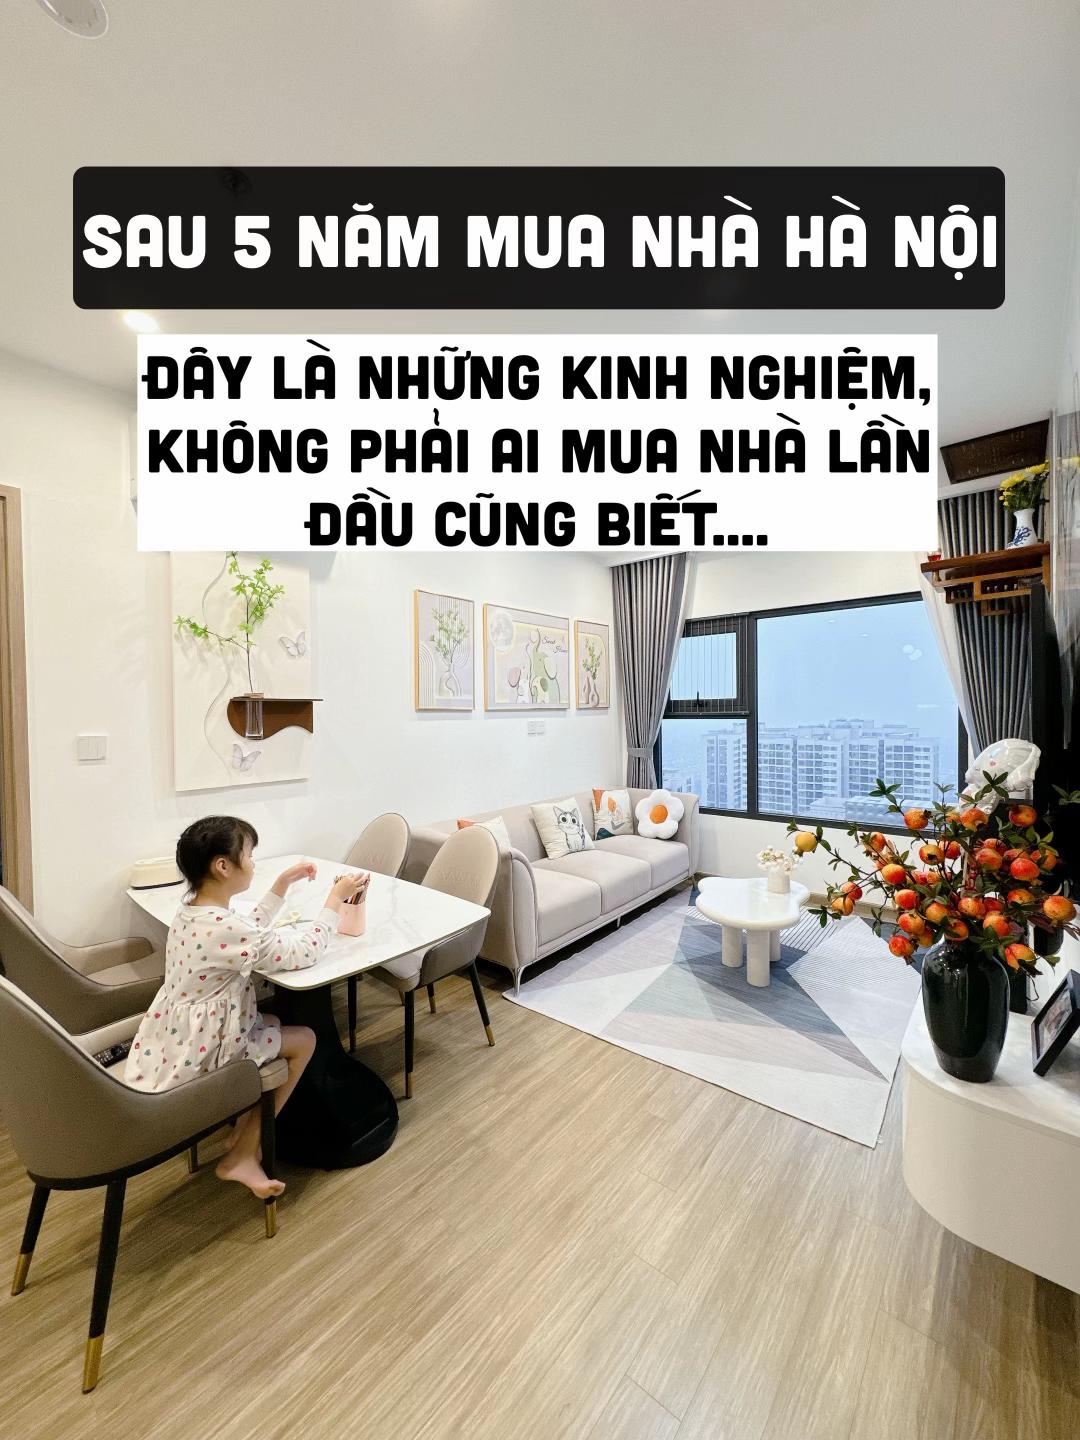
Kinh nghiệm 5 năm mua 2 căn nhà: Không phải ai mua nhà lần đầu cũng biết
Từ kinh nghiệm của vợ chồng Trần Thủy, việc lựa chọn thời điểm mua, chấp nhận vay trong khả năng chi trả, theo dõi sát thu - chi và chủ động tăng thu nhập là những yếu tố quan trọng. Đặc biệt, đừng chỉ tính số tiền cần để mua nhà, hãy tính cả khả năng trả nợ và chi phí nuôi một gia đình sau khi có nhà.
1. Chọn căn hộ phù hợp với khả năng chi trả
Hãy tìm mua nhà vùng ven đang phát triển thay vì mua trung tâm nếu tài chính yếu. Chọn căn S vừa phải, phù hợp nhu cầu, tránh mua lố S sau này gồng khá mệt.
2. Tận dụng chính xách của chủ đàu tư (mua tận gốc)
Mua nhà đang xây dựng, mua tận gốc từ chủ đầu tư giá chưa bị chênh cao, đóng tiền nhà theo tiến độ xây và đặt cọc linh hoạt. Vừa tích cóp dần rồi trả tiền nhà theo từng đợt vừa dễ thở mà chưa phải lo lãi. Nhà mình đã áp dụng từ năm 2019 khi mua dự án Anland bên Hà Đông khi mới đang xây tới tầng 5, giá sẽ rẻ hơn.
3. Nhờ hỗ trợ gói vay ưu đãi
Chọn ngân hàng lãi suất thấp, ưu đãi năm đầu. Ưu tiên gói vay hỗ trợ người mua nhà lần đầu. Như hiện tại mình thấy có gói vay cho người trẻ dưới 35 tuổi với lãi suất 5% cơ hội khá tốt. Nhà mình vay gói cố định 10 năm, trả dần lãi suất mỗi tháng như tiền thuê, vừa trả ls vừa tích cóp trả dần cả gốc lẫn lãi khá ổn.
4. Đừng chờ đủ tiền mới mua nhà
Giá nhà mấy năm qua tăng rất nhanh, tiền tiết kiệm mãi chẳng đủ so với tốc độ giá nhà tăng. Nên, đừng chờ đủ mới mua, khi bạn đủ để mua nhà năm nay thì sang năm nó đã tăng gấp đôi rồi. Nên hãy nhờ bạn bè, người thân giúp đỡ, cho vay ngay khi tìm được cơ hội tốt.
5. Lập kết hoạch tài chính rõ ràng
Tính toán chi tiết dòng tiền cả hiện tại và tương lai là mấu chốt quan trọng để quyết định mua nhà. Hiện tại thu nhập bao nhiêu/tháng. Sau khi mua nhà gốc & lãi phải trả bao nhiêu? Trừ đi chi tiêu có đủ để trả khoản phát sinh mua nhà không? Nếu không có thể tìm cách gia tăng thu nhập cao hơn không?.
Khi quyết định mua nhà là áp lực đã tăng lên gấp 2-3 lần, buộc bạn phải cố gắng, nỗ lực và đi nhanh hơn. Vừa là động lực nhưng cũng vừa là khó khăn. Có thể cãi vã xảy ra trong gia đình, mọi thứ sẽ không còn chill như hồi yêu nên phải đồng lòng, thấu hiểu, nỗ lực rất rất nhiều. Hi vọng các bạn sẽ sớm sở hữu ngôi nhà của riêng mình.
(Nguồn: Mẹ Thủy Mê Nhà)
Bài cùng chuyên mục
Từ căn giữa 90m² chuyển sang căn góc hướng Tây 128m², tôi từng nghĩ mình chọn đúng: 3 tháng sau mới thấy cái giá phải trả
Sau 6 năm sống trong căn hộ giữa 90m², tôi quyết định chuyển sang một căn góc hướng Tây rộng 128m². Ban đầu, tôi nghĩ mình đã lựa chọn đúng khi đổi được không gian rộng hơn, sáng hơn và riêng tư hơn. Nhưng chỉ sau một thời gian sống thực tế, những bất tiện của căn hộ hướng Tây cũng dần lộ rõ.
Mẹ Ngô Thanh Vân bật mí món khoái khẩu của bé Gạo: Nhất định đòi ăn bằng được, nhưng vẫn biết mời ba mẹ ăn cùng
Mê bánh mì đến mức nhất quyết đòi ăn bằng được, bé Gạo vẫn khiến người xem tan chảy khi tự tay chấm sốt rồi mời ba Huy, mẹ Vân cùng thưởng thức.
Hà Nội: Cháy lớn cửa hàng xe máy Nguyễn Khánh Toàn , nhân chứng kể lại khoảnh khắc kinh hoàng
Khoảng 22h ngày 8/10, cửa hàng xe máy trên đường Nguyễn Khánh Toàn (Hà Nội) bất ngờ bốc cháy dữ dội, kèm nhiều tiếng nổ lớn. Nhiều xe máy bên trong bị thiêu rụi, rất may không có thiệt hại về người.
Thu về trời khô hanh: Làm ngay món xào 10 phút vừa giải nhiệt, lại "gấp đôi vị ngon"
Món ăn này nhẹ nhàng và thanh mát, với vị ngọt tự nhiên. Tôm tươi ngon và mềm, còn bí ngòi thì ngọt và giòn. Sự kết hợp giữa thịt và rau củ làm tăng gấp đôi hương vị umami.
Gia đình 3 người giới hạn tiền sinh hoạt ở mức 10 triệu/tháng: Họ chia ngân sách thế nào để không bị hụt cuối tháng?
Với nhiều gia đình 3 người, 10 triệu đồng cho toàn bộ tiền sinh hoạt trong một tháng không phải con số quá dư dả. Nhưng nếu chia ngân sách ngay từ đầu, xác định rõ khoản nào được phép tiêu và khoản nào phải giữ giới hạn, mức tiền này vẫn có thể vận hành khá ổn.
Bé gái 4 tuổi kêu đau chân , phát hiện ung thư nguy hiểm nhất ở trẻ em
Một bé gái 4 tuổi ở Trịnh Châu, Hà Nam (Trung Quốc) từng khiến gia đình không khỏi ân hận khi những dấu hiệu đau chân ban đầu bị xem nhẹ.